10月30日晚间,希荻微(688173)公布2026年三季报,公司前三季营业收入为7.95亿元,同比上升10.88%;归母净利润自去年同期亏损7635万元变为亏损9187万元,亏损额进一步扩大;扣非归母净利润自去年同期亏损7948万元变为亏损9925万元,亏损额进一步扩大;经营现金流净额为-1.2亿元。
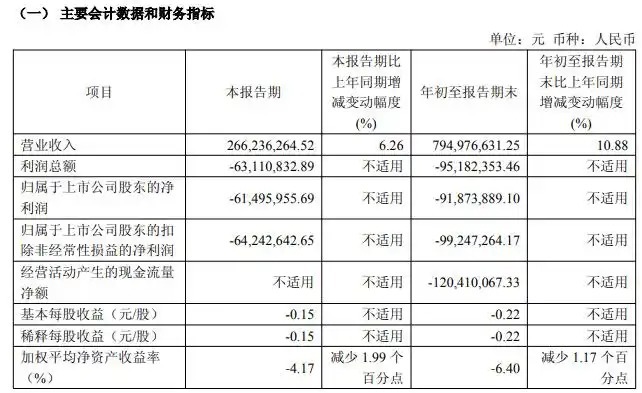
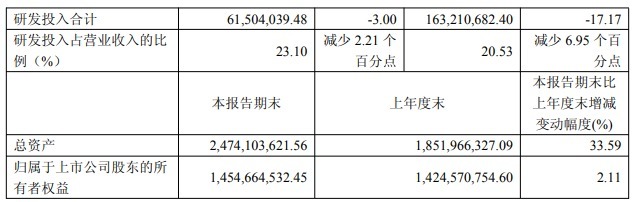 希荻微2026年三季报主要会计数据
其中第三季度,公司营业收入为2.66亿元,同比上升6.26%;归母净利润自去年同期亏损3167万元变为亏损6150万元,亏损额进一步扩大;扣非归母净利润自去年同期亏损3297万元变为亏损6424万元,亏损额进一步扩大。
截至三季度末,公司总资产24.74亿元,较上年度末增长33.59%;归母净资产为14.55亿元,较上年度末增长2.11%。
对于前三季公司营业收入同比增长10.88%,希荻微在三季报中表示,年初至报告期末,存储芯片供给阶段性偏紧、价格上行,智能手机等终端品牌厂商备货策略趋于谨慎,出货节奏有所放缓。在此背景下,公司营业收入同比仍保持增长,主要系2026年3月公司完成对深圳市诚芯微科技有限公司(以下简称“诚芯微”)的收购并将其纳入合并报表范围,对营收增长有所贡献;此外,自动对焦及光学防抖芯片自主委外生产比例提升,车载电源管理芯片、面向计算终端的端口保护芯片市场渗透率持续提高,共同推动收入规模进一步扩大。
对于前三季公司归属于上市公司股东的净利润亏损扩大至9187万元,希荻微在三季报中表示,主要系报告期内,公司控股子公司Zinitix Co.,Ltd.因市值不达标被韩国交易所指定为管理股,存在退市风险,相关事项表明其商誉存在减值迹象,基于谨慎性原则,公司对包含商誉的相关资产组进行了减值测试并计提商誉减值损失3,421.76万元所致。
对于报告期末公司总资产较年初增长33.59%,希荻微在三季报中表示,主要系公司于2026年3月完成对诚芯微的收购,相关资产纳入合并报表,推动公司资产规模扩大。同时,公司通过合理利用银行授信、适度提升财务杠杆,有效降低了自有资金占用,提高了资金使用效率。
公开资料显示,希荻微主营业务是高性能模拟及数模混合集成电路的研发、设计与销售。公司的主要产品是高性能DC/DC及PMIC芯片、锂电池充电管理芯片、端口保护及信号切换芯片、自动对焦及光学防抖芯片、触控芯片等高性能数模混合芯片及解决方案、电源转换芯片及解决方案。
10月30日晚间,希荻微还发布了2026年前三季度计提资产减值准备的公告。2026年1-9月,公司对各项资产计提减值准备合计为4,705.76万元,导致公司2026年前三季度合并利润总额减少4,705.76万元(合并利润总额未计算所得税影响)。
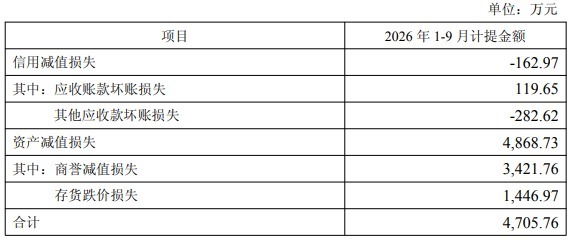 希荻微前三季计提资产减值准备具体情况
来源:读创财经
审读:单中桂股票配资官方平台
举报/反馈启泰网提示:文章来自网络,不代表本站观点。
- 上一篇:在线实盘配资炒股平台开户 “双11”大战提前启幕 AI成为重要抓手
- 下一篇:没有了
相关文章
热点资讯